Ở tuổi 25, cặp vợ chồng tại Australia mua đất xây nhà với kỳ vọng sớm ổn định cuộc sống. Tuy nhiên, áp lực trả nợ và lãi suất tăng khiến họ phải bán tài sản sau 4 năm, chuyển sang thuê nhà để ưu tiên kế hoạch sinh con.
Tháng 9/2022, cặp vợ chồng sống tại bang New South Wales vui mừng khi mua được 1 mảnh đất. Cả 2 tin rằng xây nhà là lựa chọn phù hợp cho tương lai, nhưng kế hoạch này dần trở thành gánh nặng tài chính.
Người vợ cho biết nếu biết trước số tiền phải trả cuối cùng cao đến vậy, họ đã không quyết định mua. Ban đầu, thu nhập của 2 vợ chồng vẫn đủ trang trải hóa đơn và thực phẩm, song khoản chi cho căn nhà ngày càng thu hẹp ngân sách sinh hoạt.
Cặp đôi từng kỳ vọng lãi suất tiếp tục giảm để áp lực trả nợ nhẹ hơn. Vì vậy, quyết định nâng lãi suất trở lại của Ngân hàng Dự trữ Australia vào tháng 2/2026 khiến họ thất vọng.
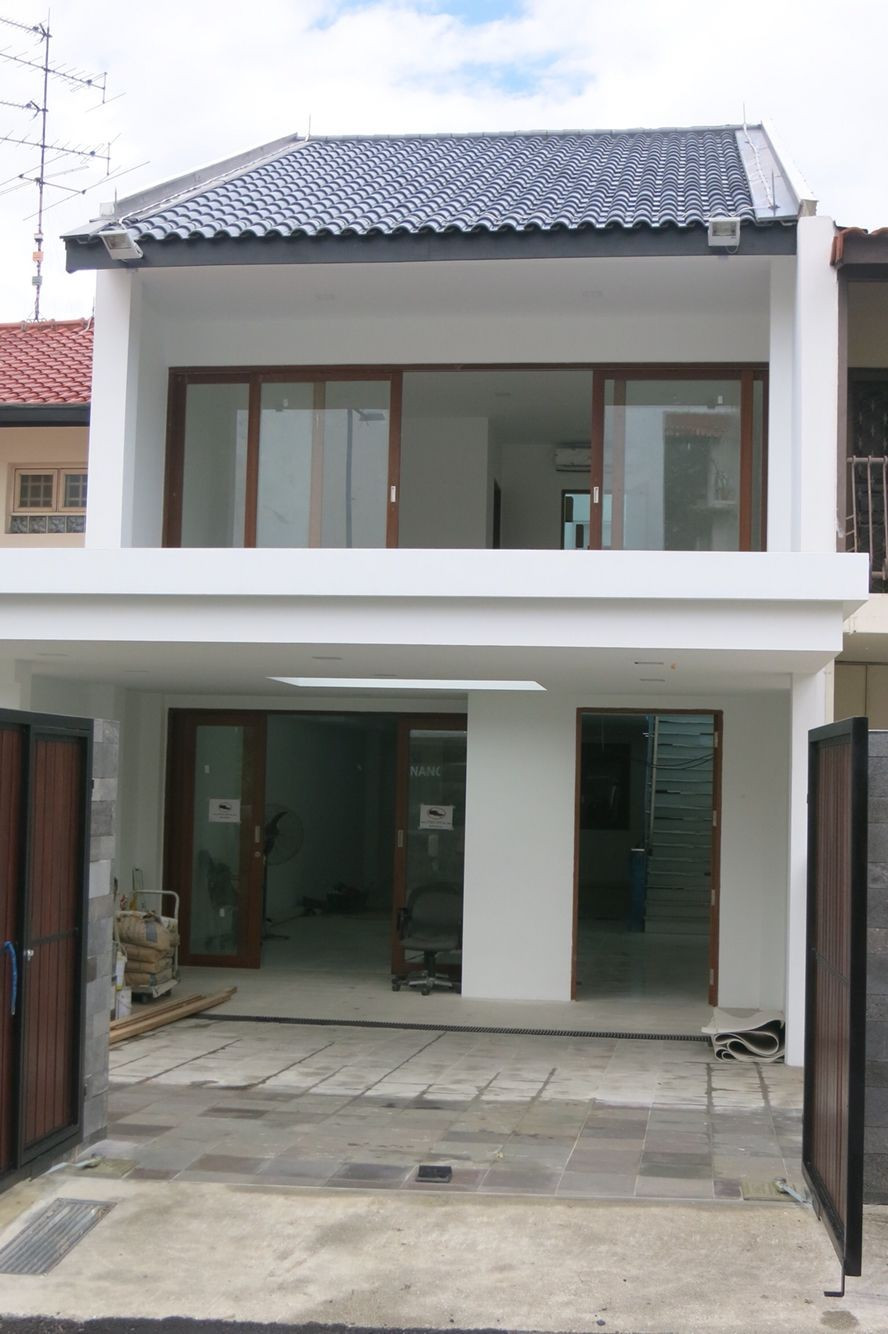
25 tuổi hạnh phúc mua đất xây nhà, 4 năm sau cặp vợ chồng này phải bán đi vì không kham nổi khoản nợ. Ảnh minh họa
Theo bà Anja Pannek, Giám đốc điều hành Hiệp hội Thế chấp và Tài chính Australia, 1 hộ gia đình vay mua nhà trung bình khoảng 694.000 AUD, tương đương 12,8 tỷ đồng, phải trả thêm khoảng 109 AUD, tương đương 2 triệu đồng mỗi tháng, nếu lãi suất tăng 0,25 điểm phần trăm.
Khi phần lớn ngân sách dành cho nhà ở, ngay cả việc đi ăn bên ngoài cũng phải cân nhắc. Khoản nợ còn khiến cả 2 không dám nghĩ đến kế hoạch sinh con.
Tháng 7/2026, họ quyết định bán mảnh đất cùng căn nhà đã xây. Tài sản từng được kỳ vọng đem lại sự ổn định cuối cùng lại trở thành nguồn áp lực buộc họ chọn 1 hướng sống khác.
Sau khi bán nhà, cặp đôi chưa có ý định mua bất động sản. Họ muốn ổn định tài chính, chấp nhận thuê nhà trong 5 năm tới và ưu tiên mục tiêu có con. Theo 2 vợ chồng, lựa chọn này giúp họ lấy lại sự tự do trong cuộc sống.
Áp lực tương tự cũng xảy ra với 1 người đàn ông 31 tuổi tại Melbourne. Anh mua căn nhà thứ 1 vào tháng 10/2025 bằng tiền tiết kiệm và khoản vay ngân hàng, sau đó cắt giảm du lịch cùng nhiều khoản chi cá nhân để trả nợ.
Số tiền trước đây dùng thuê nhà được chuyển sang trả khoản vay. Anh còn phải trích thêm khoảng 20% thu nhập mỗi tháng mới đủ thanh toán. Chi phí vé máy bay và quà cưới cũng trở thành gánh nặng, khiến anh không dám dự đám cưới của người quen. Theo người đàn ông, chỉ 1 tháng chi tiêu tăng cũng có thể làm kế hoạch tài chính của 12 tháng tiếp theo bị phá vỡ.
Các trường hợp trên cho thấy sở hữu nhà chưa đồng nghĩa nỗi lo chỗ ở đã chấm dứt. Khoản vay kéo dài nhiều năm, trong khi lãi suất, chi phí xây dựng và sinh hoạt có thể thay đổi. Với cặp vợ chồng 29 tuổi, bán căn nhà mới hoàn thiện là cách thoát khỏi kế hoạch từng được kỳ vọng đem lại ổn định nhưng cuối cùng tạo ra quá nhiều áp lực.
Xem link gốc
https://gocnhinphaply.nguoiduatin.vn/25-tuoi-hanh-phuc-mua-dat-xay-nha-4-nam-sau-cap-vo-chong-nay-phai-ban-di-vi-khong-kham-noi-khoan-no-52502.html